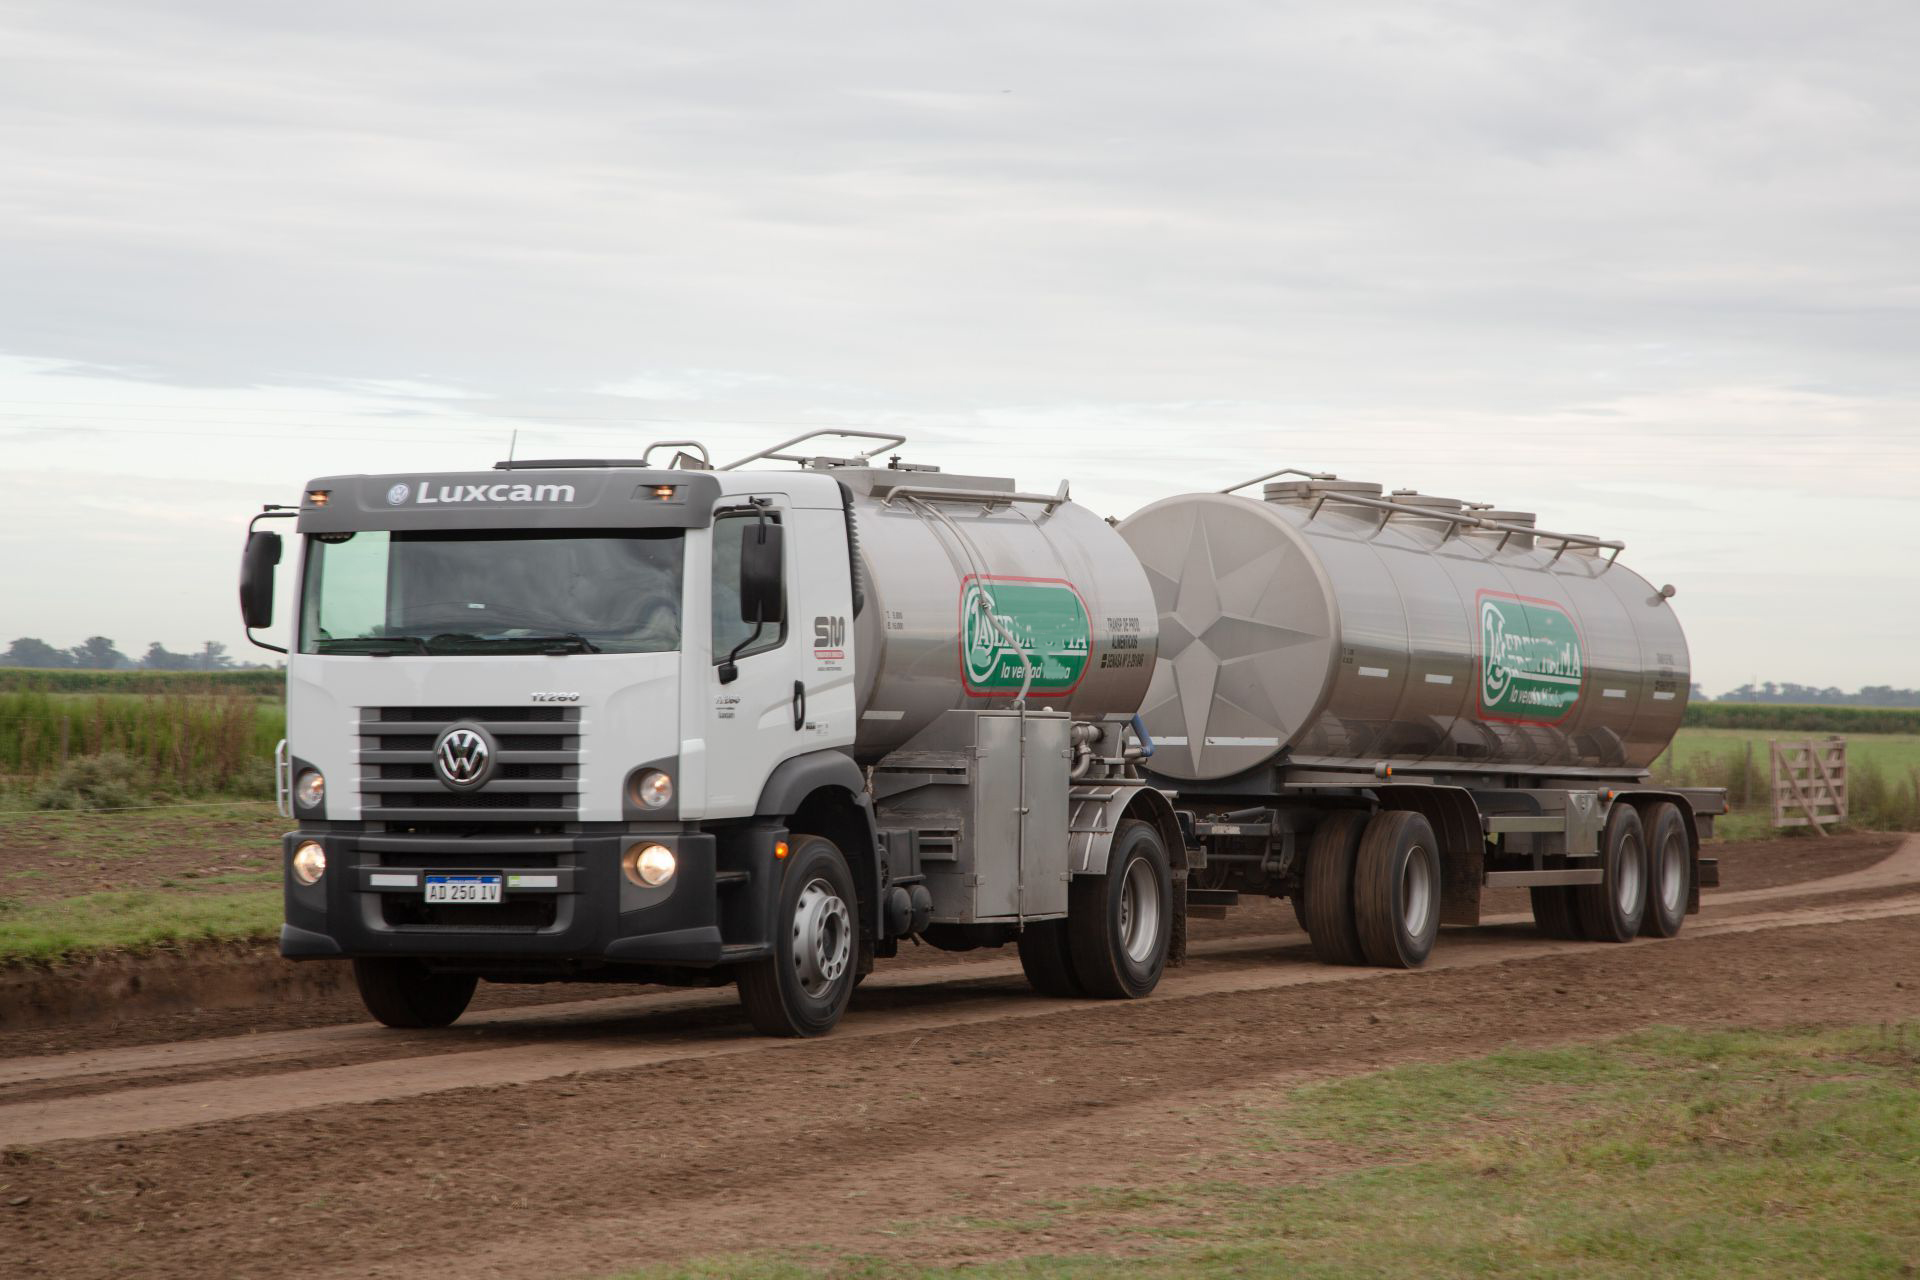
Según Focus Market, el costo supera en alrededor de 50 % al de redes comparables del país.
Un informe de Focus Market, elaborado con base en datos sectoriales, estima que la logística representa cerca de 29 de cada 100 pesos de los costos de una compañía láctea. Es el segundo componente de mayor peso en su estructura, detrás de la leche. Con menos volumen para transportar y una estructura que no se redujo al mismo ritmo, cada producto debe cubrir una porción mayor del recorrido.
“El costo logístico continúa siendo uno de los principales factores que condicionan la competitividad de la economía argentina. La extensión territorial, la dependencia del transporte automotor, las deficiencias de infraestructura y la volatilidad de los costos operativos impactan directamente sobre el precio final de los bienes y la rentabilidad de las empresas”, expresó Damián Di Pace, director de Focus Market.
Al analizar cuánto cuesta producir un yogur, un queso o un litro de leche, la materia prima aparece naturalmente en primer lugar. Pero, una vez que el producto sale de la planta, comienza otro proceso: hay que almacenarlo, mantenerlo a la temperatura adecuada y distribuirlo hasta supermercados, almacenes y otros puntos de venta.
El viaje de un yogur
El transporte de lácteos tiene algunas particularidades. Muchos son productos perecederos y requieren condiciones específicas de temperatura durante el almacenamiento y el traslado. El Código Alimentario Argentino establece, por ejemplo, un máximo de 8 °C para la leche pasteurizada y de 10 °C para las leches fermentadas, entre ellas el yogur. La leche UHT, en cambio, no necesita refrigeración antes de abrirse.
Mantener la cadena de frío implica más que contar con un equipo instalado en el camión. Requiere vehículos y cámaras especializadas, mantenimiento, energía, controles sanitarios y una operación condicionada por los tiempos de carga y descarga y por la compatibilidad entre distintos productos.
En el caso de mercadería con una vida útil corta, el costo también aumenta cuando hay pocas entregas por recorrido, trayectos urbanos extensos o viajes de regreso con baja ocupación.
A eso se suma la geografía. Más del 90 % de la carga doméstica argentina se transporta por camión, mientras que el ferrocarril y las vías fluviales tienen una participación mucho menor. Para una industria con redes de distribución extensas, el transporte por ruta ocupa así un lugar central.
Menos carga, mismo viaje
El problema no depende solo de cuánto cuesta cada recorrido. También influye la cantidad de productos que viajan en el camión. En la última década, el consumo argentino de lácteos cayó cerca de 15 % medido en litros equivalentes, según datos sectoriales del OCLA.
La baja estuvo acompañada por cambios en los productos elegidos, los canales de compra y la frecuencia de consumo. La reducción fue aún mayor en el volumen transportado: durante los últimos quince años, las toneladas movilizadas por la industria láctea cayeron alrededor de 35 %, mientras que la capacidad logística no disminuyó en la misma proporción. Como resultado, en algunos recorridos los camiones circulan con capacidad ociosa.
Muchos de los costos del viaje se mantienen aunque haya menos mercadería. Hay que pagar personal, combustible y mantenimiento, además de la refrigeración cuando corresponde. Si esos gastos se distribuyen entre menos productos, el costo logístico por unidad aumenta. En otras palabras, hay menos carga en el camión, pero muchos de los mismos kilómetros por recorrer.
Qué encarece el traslado
El nivel de ocupación es una parte del problema. Otros componentes también explican el peso de la logística:
- El frío. Mantener las condiciones de temperatura requiere vehículos, cámaras, energía, mantenimiento y controles específicos. También reduce la flexibilidad para combinar mercadería y organizar las cargas.
- El combustible. Es el insumo de mayor peso en la estructura económica del autotransporte. En los recorridos de media y larga distancia representa entre 33 % y 38 % del costo total.
- El mantenimiento. A los gastos habituales del vehículo se suman los equipos de refrigeración y las instalaciones utilizadas para conservar los productos.
- La ocupación. Los costos se distribuyen entre los productos que lleva cada camión. Cuantos menos productos transporta, mayor es la proporción que le corresponde a cada unidad.
“En este contexto, mejorar la eficiencia logística requiere una estrategia integral que combine inversión en infraestructura, mayor articulación entre los distintos modos de transporte y previsibilidad económica. Reducir estos costos no solo permitiría mejorar la competitividad de la producción nacional, sino también fortalecer las exportaciones y moderar las presiones sobre los precios internos”, señaló Di Pace.
Una logística más costosa
En la comparación que presenta Focus Market, el costo logístico de la actividad láctea es alrededor de 50 % superior al de redes comparables dentro del país y aproximadamente duplica al de algunos referentes de la región. El problema, de todos modos, no es exclusivo de los lácteos.
América Latina opera, en general, con costos logísticos superiores a los de las economías desarrolladas. Las referencias relevadas los ubican entre 14 % y 18 % de las ventas de las compañías de la región, mientras que en los países de la OCDE suelen representar entre 8 % y 10 %.
Argentina también presenta costos superiores a los de varios países vecinos. Una de las estimaciones incluidas en el relevamiento los ubica 24 % por encima de Brasil y 70 % por encima de Bolivia. Otro estudio calcula que la brecha con Brasil ronda el 32 %. Como las metodologías no son iguales, los valores no deben leerse como una única medición. Sin embargo, para Focus Market muestran una misma dificultad: distribuir mercadería en Argentina resulta comparativamente más costoso.
Un mercado atomizado
El tamaño del mercado lácteo argentino y la forma en que se distribuye la producción también ayudan a explicar por qué cada empresa afronta por su cuenta el peso de la logística. En los principales países lecheros del mundo, unas pocas compañías concentran la mayor parte del procesamiento de leche. Las cinco más importantes suelen superar el 80 % del total.
En Argentina, en cambio, las cinco primeras reúnen apenas el 36 %, según informes del OCLA. La diferencia también se observa en la empresa líder: en otros países lecheros, la compañía con mayor participación procesa entre 25 % y 90 % de la leche, mientras que en el mercado local llega al 11,9 %.
El mercado argentino está atomizado y tiene una competencia abierta. Esa estructura favorece la variedad de productos y amplía las opciones para quienes compran, pero también implica que ninguna compañía cuenta con el volumen suficiente para distribuir sus costos logísticos entre muchos más productos. Cada una sostiene su propia red de distribución y, en muchos casos, los camiones recorren las mismas rutas.
Para competir en un mercado que compra menos, cada empresa necesita mejorar su eficiencia.
Hacer rendir cada kilómetro
La logística se lleva hoy 29 de cada 100 pesos de los costos de una empresa láctea. Ese número resume un problema de fondo: una red pensada para un mercado más grande que se mantuvo mientras el consumo se reducía y caían las toneladas transportadas. Hay menos productos arriba del camión, pero muchos de los mismos kilómetros por recorrer.
El sector considera necesario adecuar y optimizar el modelo logístico para que la actividad sea sustentable y competitiva. Según el informe, esa transformación debe realizarse teniendo en cuenta a las personas que hoy hacen funcionar la distribución. La sustentabilidad, plantea, es una condición para seguir produciendo, asegurar el abastecimiento y poder invertir.
La lechería es una de las actividades agroindustriales con mayor potencial para generar empleo, valor agregado y exportaciones. Argentina puede ser un proveedor de proteínas para el mundo, pero para aprovechar esa posibilidad el sector necesita ser competitivo y atraer inversiones que aporten agilidad e innovación.
Resolver cuánto cuesta mover los lácteos es una condición para llegar a ese objetivo y hacer crecer el valor de una categoría esencial para los consumidores.