
El relevamiento de agosto mostró dificultades en sectores como la vitivinicultura, la yerba mate y la lechería. Las exportaciones de las 19 actividades crecieron un 16% interanual en los primeros ocho meses del año.
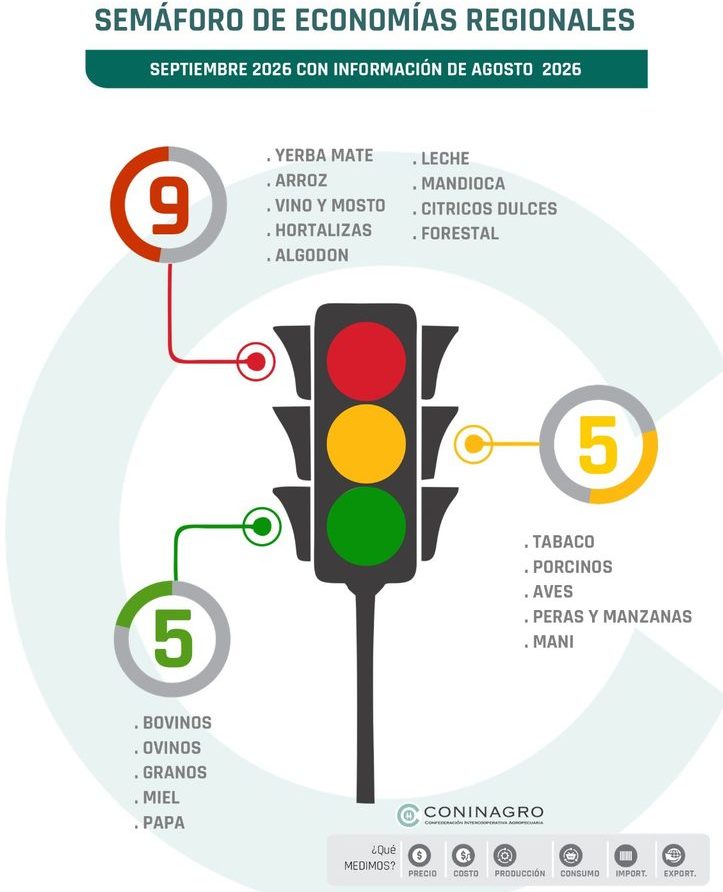
El Semáforo de Economías Regionales de agosto de 2026 registró nueve actividades en rojo, cinco en amarillo y cinco en verde. La principal novedad respecto del mes anterior fue la mejora de la papa, que pasó de amarillo a verde por la recuperación de los precios al productor. Sin embargo, el indicador general continúa en una etapa de advertencia, con señales de precaución en buena parte de las actividades relevadas.
El informe evalúa 19 economías regionales a partir de tres componentes: negocio, productivo y mercado. El primero considera la evolución de los precios y los costos; el segundo, la superficie o el stock y los niveles de producción; y el tercero, el comportamiento de las exportaciones, las importaciones y el consumo interno.
Entre las actividades que permanecieron en rojo se encuentran la yerba mate, el arroz, el vino y mosto, las hortalizas, el algodón, la leche, la mandioca, la actividad forestal y los cítricos dulces. En la mayoría de estos sectores, el principal problema está relacionado con los precios que reciben los productores, que se mantienen estancados o aumentan por debajo de la inflación, mientras los costos continúan presionando sobre los márgenes.
La situación es diferente en las actividades que se ubicaron en verde: bovinos, ovinos, granos, miel y papa. En estos casos, el informe identifica una evolución favorable de los precios frente a la inflación, acompañada, en términos generales, por un desempeño positivo de los mercados y de la producción.
Por su parte, el tabaco, las peras y manzanas, las aves, los porcinos y el maní permanecieron en amarillo. Estos sectores presentan señales mixtas, con precios que todavía no recuperan completamente su poder adquisitivo, costos elevados y una demanda que no termina de consolidar una mejora sostenida.
La papa mejoró por la recuperación de los precios
El cambio de categoría de la papa estuvo asociado a la mejora de su componente de negocio. Durante agosto, el precio aumentó un 19% mensual, acumuló una suba del 151% en los últimos cuatro meses y avanzó un 329% interanual.
Según el informe, la recuperación se relaciona con un ajuste de la oferta luego de una campaña anterior con producción récord, que había generado una elevada disponibilidad y una fuerte caída de los precios. Para la nueva campaña se registró una reducción del 12% en el área implantada, lo que contribuyó a recomponer el equilibrio entre oferta y demanda.
Vitivinicultura y yerba mate, con períodos prolongados en rojo
La perspectiva histórica muestra que nueve de las 19 economías regionales permanecieron en rojo durante la mitad o más de los meses relevados en los últimos ocho años. La vitivinicultura registró indicadores críticos en más del 73% del período analizado, seguida por la lechería, con el 65%, y las actividades arrocera y citrícola, con el 64%.
En contraste, las actividades vinculadas con las carnes mostraron un mejor desempeño histórico. La producción bovina estuvo en verde durante el 50% de los meses relevados, seguida por la porcina, con el 46%, y la aviar, con el 40%. El complejo granario registró un 49% de los meses en verde.
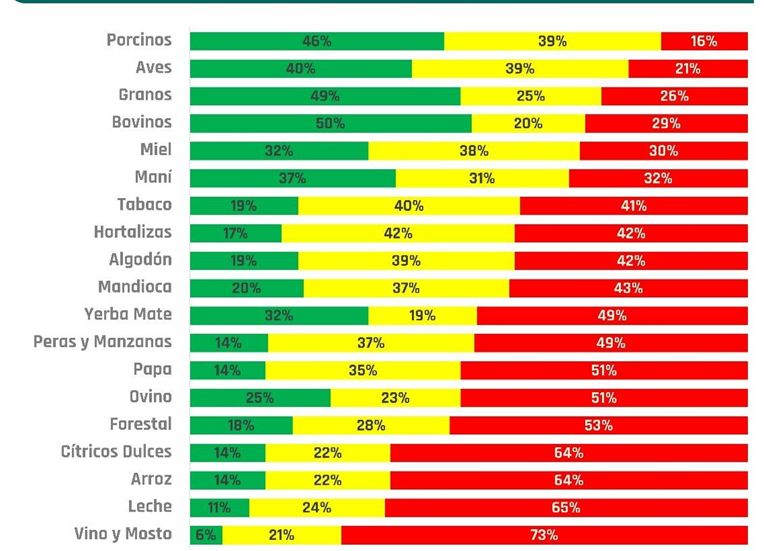
Los casos de la vitivinicultura y la yerba mate se destacan por la duración de sus períodos críticos. La primera acumula 44 meses consecutivos en rojo, desde enero de 2023, mientras que la actividad yerbatera suma 29 meses en esa situación, desde abril de 2024.
En cuanto al índice general, el informe señala que la situación de agosto se mantiene en una etapa de estabilización con advertencias. Luego de permanecer en zona roja entre mediados de 2022 y fines de 2024, el indicador mejoró durante 2025 y volvió al promedio de la franja verde. Sin embargo, durante los últimos doce meses mostró un repunte leve y sostenido que mantiene al conjunto de las economías regionales en un escenario de precaución.
Las exportaciones crecieron un 16% en los primeros ocho meses
Entre enero y agosto de 2026, las 19 actividades relevadas exportaron por US$ 43.509 millones, un 16% más que en el mismo período de 2025 y un 12% por encima del promedio de los últimos cinco años para esos meses.
El complejo granario concentró el 78% de las ventas externas, con US$ 34.061 millones. Dentro de ese total, la soja aportó US$ 17.984 millones y el maíz, US$ 6.943 millones. En segundo lugar se ubicó la cadena bovina, con exportaciones por US$ 4.124 millones, equivalentes al 9,5% del total. También se destacaron la lechería, con US$ 1.202 millones, y el maní, con US$ 867 millones.
En el mismo período, las importaciones de las actividades relevadas sumaron US$ 3.388 millones. De esta manera, por cada dólar importado se exportaron aproximadamente 13 dólares. El complejo granario también concentró la mayor parte de las compras externas, con US$ 2.779 millones, equivalentes al 82% del total.
La comparación con los promedios históricos muestra diferencias entre sectores. Las exportaciones bovinas superaron en un 74% el promedio de los últimos diez años para el mismo período; las arroceras, en un 71%; y las apícolas, tabacaleras y ovinas, en un 65%. En cambio, las exportaciones aviares se ubicaron un 72% por debajo de su promedio histórico, mientras que las vitivinícolas quedaron un 14% abajo y las forestales, un 10%.
Menor participación del productor en varios productos
El informe también analiza qué proporción del precio final que paga el consumidor queda en manos del productor. En agosto, ocho de los once productos considerados registraron una participación inferior a su promedio histórico para ese mes.
En la cadena bovina, el productor recibió el 60% del precio final, frente al 64% del promedio histórico. En la aviar, la participación fue del 39%, frente al 50%, mientras que en la lechería alcanzó el 23%, cinco puntos porcentuales por debajo del promedio histórico.
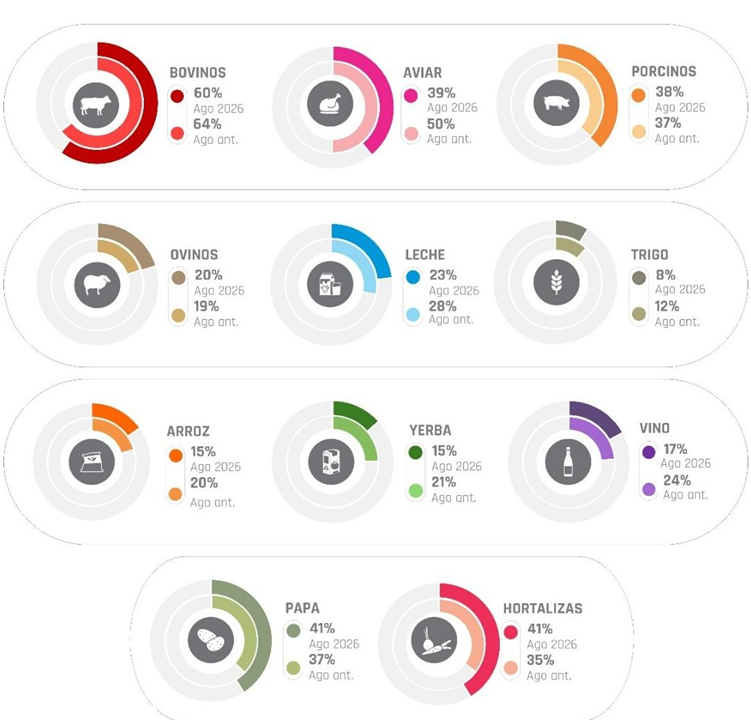
También se registraron diferencias en productos regionales. La participación del productor fue del 17% en el vino, frente al 24% histórico; del 15% en la yerba mate, frente al 21%; del 8% en el precio final del pan para el productor triguero, frente al 12%; y del 15% en el arroz, frente al 20%.
La papa y las hortalizas mostraron el comportamiento contrario. En la papa, el productor captó el 41% del precio final, cuatro puntos porcentuales por encima de su promedio histórico. En las hortalizas, la participación llegó al 41%, seis puntos por encima del registro habitual.
Fuente: Coninagro