En veinte años, el consumo pasó de unos 5 a casi 20 kilos por habitante, mientras crecen la producción y la presencia de cortes frescos.
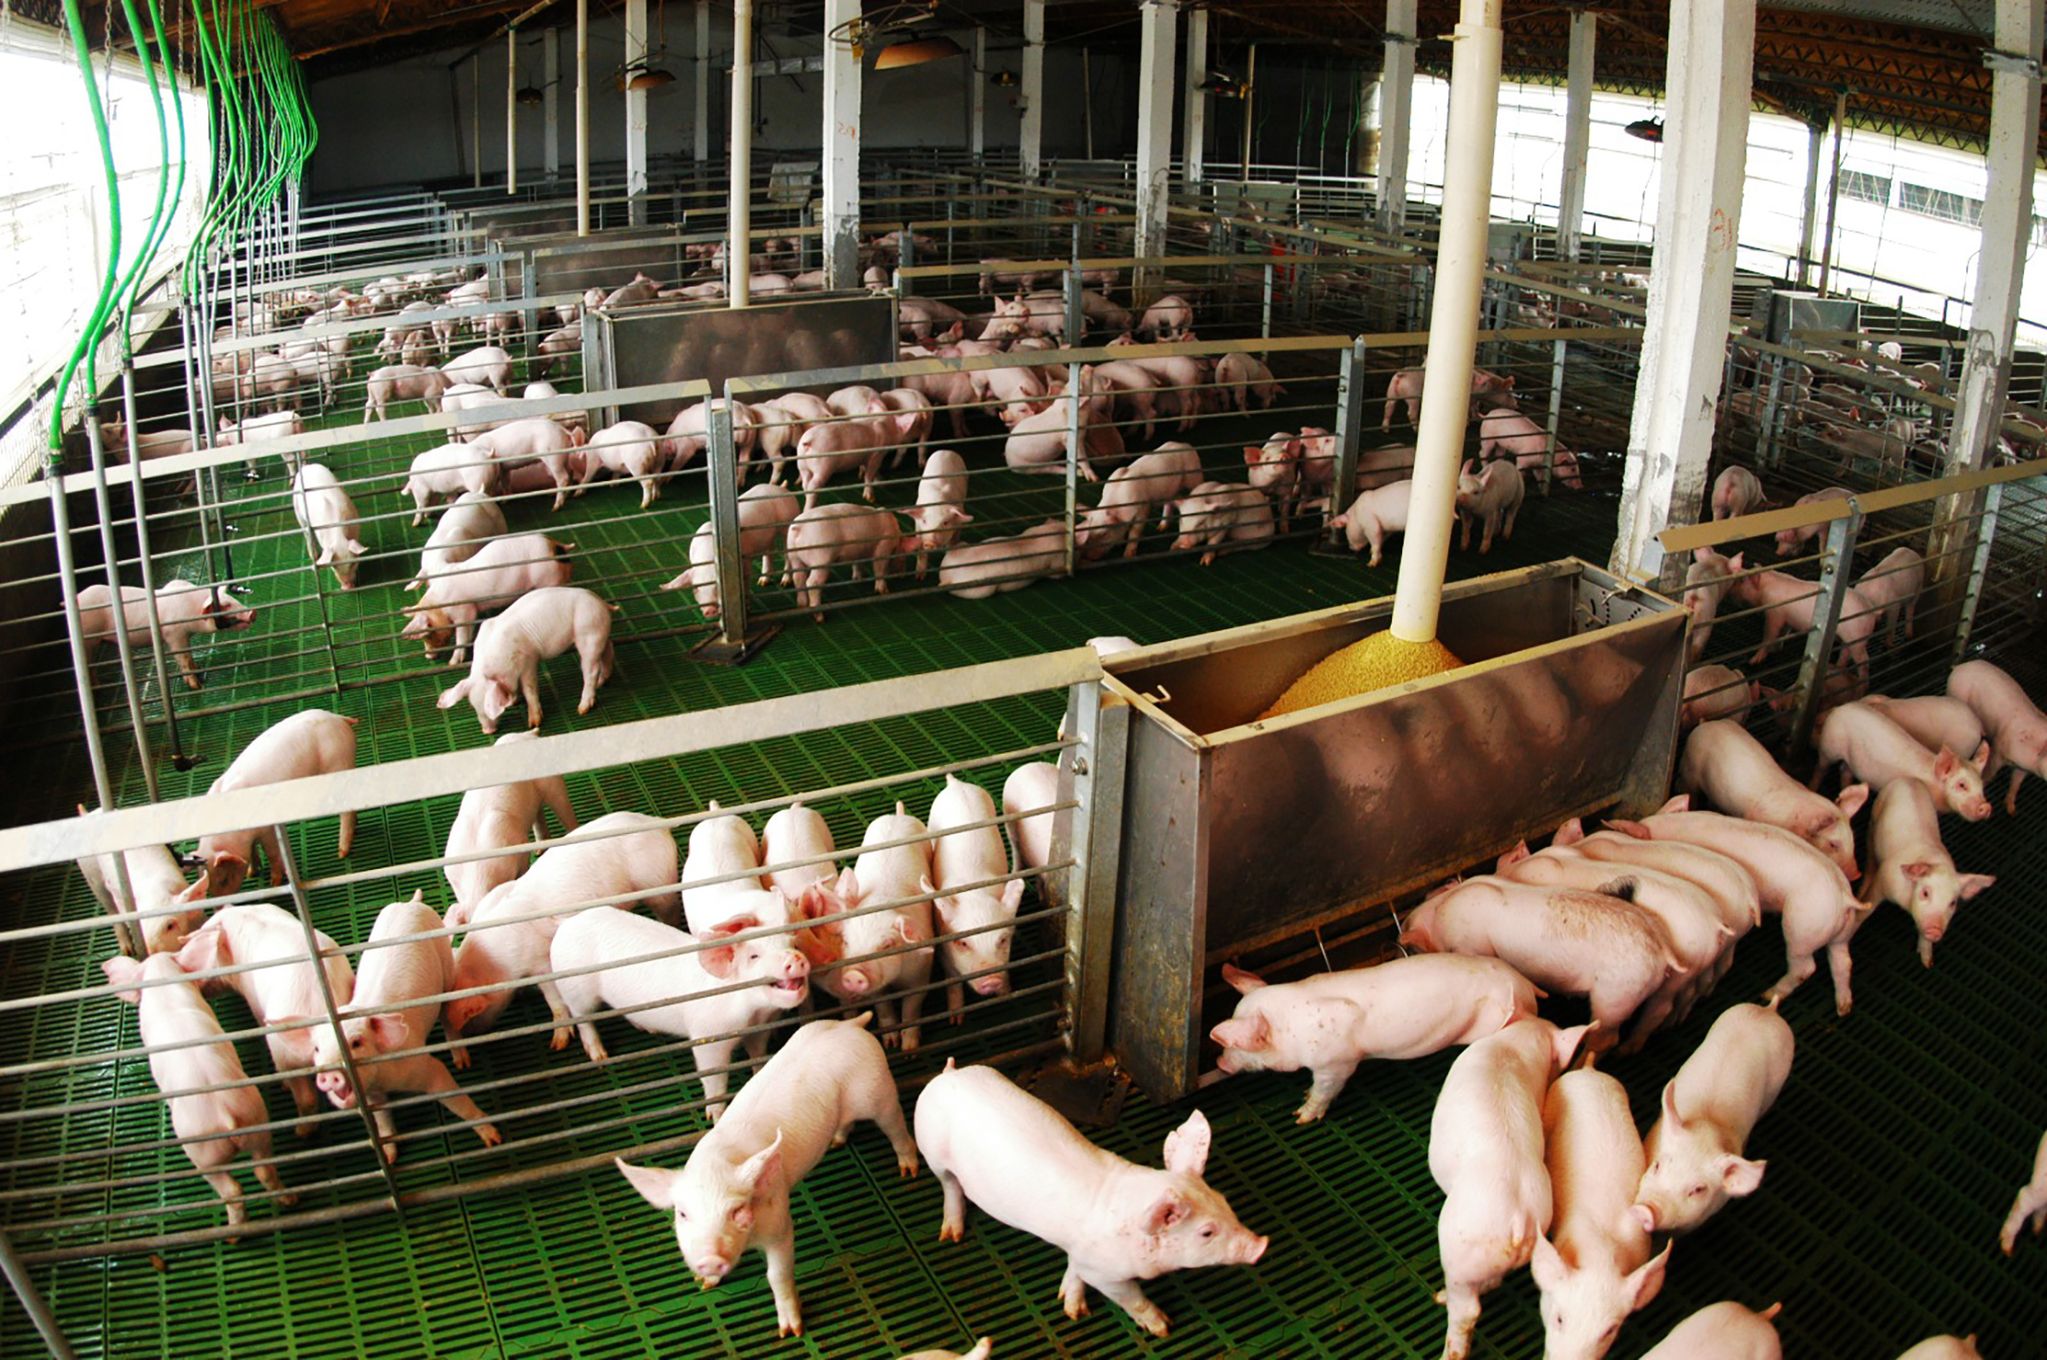
La producción porcina argentina atraviesa uno de sus períodos de mayor expansión. Entre enero y agosto de 2026 se produjeron algo más de 592.000 toneladas de carne de cerdo, 12,4 % por encima del mismo período del año pasado. Solo en agosto se alcanzaron 76.600 toneladas, mientras el consumo interno llegó a un promedio cercano a 20 kilos por habitante al año, un nivel récord para el país.
El crecimiento combina una mayor oferta con un cambio sostenido en los hábitos de consumo. Hace dos décadas, el argentino consumía alrededor de 5 kilos de carne porcina por año y gran parte de ese volumen correspondía a fiambres y chacinados. Hoy el consumo prácticamente cuadruplica aquel nivel y los cortes frescos ocupan un lugar mucho más importante en carnicerías, supermercados y hogares.
La Secretaría de Agricultura, Ganadería y Pesca atribuye la expansión productiva a nuevas inversiones, ampliación de la capacidad instalada de las granjas, aumento de la cantidad de madres y fortalecimiento de los planes sanitarios. Entre ellos destaca el nuevo Plan Nacional de Control y Erradicación de la Enfermedad de Aujeszky, una de las enfermedades de importancia para la producción porcina.
El aumento del consumo también coincide con una transformación del producto ofrecido. La cadena incorporó mejoras en tecnología, genética y diversificación de cortes frescos, un proceso que acompañó el avance de la carne de cerdo dentro de la dieta de los argentinos.
Evaluación de la carne porcina
En ese contexto, la Federación Porcina Argentina encargó al INTI Carnes un nuevo estudio sobre las características de cinco cortes producidos en el país: cuadrada, nalga, bola de lomo, paleta y bondiola. El trabajo evaluó composición nutricional, contenido de grasa, perfil de ácidos grasos, colesterol, minerales y parámetros vinculados con la calidad tecnológica de la carne.
Los resultados muestran diferencias importantes entre los cortes. Cuadrada, paleta, nalga y bola de lomo presentaron menos de 3,5 gramos de grasa cada 100 gramos. La cuadrada registró 2,3 gramos, la paleta 2,4, la bola de lomo 2,7 y la nalga 3,3. La bondiola, por sus características, alcanzó 14 gramos.
Los cortes magros aportaron entre 19 y casi 22 gramos de proteína cada 100 gramos. La cuadrada encabezó el grupo con 21,9 gramos, seguida por la nalga con 20,2, la bola de lomo con 19,3 y la paleta con 19,1. La bondiola aportó 17,8 gramos. El informe señala que se trata de proteínas de alto valor biológico.
El estudio también analizó la composición de las grasas. En los cinco cortes evaluados, incluso en la bondiola, la suma de los ácidos grasos monoinsaturados y poliinsaturados resultó superior a la de grasas saturadas. Entre los componentes se destaca el ácido oleico, seguido por el ácido linoleico.
Los valores de colesterol se ubicaron entre 59 y 78 miligramos cada 100 gramos. La nalga presentó el registro más bajo, con 59 miligramos, seguida por cuadrada con 62, paleta con 65, bola de lomo con 70 y bondiola con 78.
También se determinaron contenidos de potasio, hierro, magnesio y otros minerales. A esto se sumó la evaluación de pH, color, capacidad de retención de agua y terneza, con resultados que el estudio considera compatibles con carne de buena calidad comercial, sensorial y culinaria.
La combinación entre crecimiento productivo y aumento del consumo muestra el cambio que atravesó la actividad porcina argentina. En dos décadas, el cerdo pasó de una presencia limitada y concentrada en elaborados a ocupar un espacio creciente entre las carnes frescas.
Ese avance también exige sostener inversiones, sanidad y eficiencia para acompañar una demanda que creció mucho más rápido que en otras etapas de la actividad. Con un consumo que ya ronda los 20 kilos por habitante y una producción en expansión, la evolución futura dependerá tanto de la eficiencia productiva como de la capacidad de consolidar la carne porcina dentro de la dieta de los argentinos.
El cerdo brasileño presiona sobre los precios locales
Por ahora, su mayor impacto aparece en la competencia por precios y no en el desplazamiento de la producción nacional.
El crecimiento de la producción porcina argentina convive con una presión competitiva cada vez mayor desde Brasil. Un informe del IERAL advierte que la caída del precio del cerdo brasileño amplió la brecha con los valores locales y favoreció un aumento de las importaciones.
En agosto, el precio promedio del capón tipificado argentino se ubicó 61,9 % por encima de la referencia brasileña. Según el estudio, la diferencia responde principalmente al abaratamiento registrado en Brasil y no a un encarecimiento extraordinario del producto argentino.
El precio brasileño pasó de aproximadamente US$ 1,46 por kilo vivo en enero a US$ 0,89 en agosto, una reducción cercana al 40 %. Desde mayo, la brecha con Argentina se mantiene por encima del 50 %.

La expansión productiva brasileña ayuda a explicar ese movimiento. Brasil produjo 4,75 millones de toneladas de carne porcina en 2025 y para 2026 se proyectan 4,90 millones. La mayor oferta exige encontrar mercados para colocar volúmenes crecientes.
Entre enero y agosto de 2026, Brasil envió 41.400 toneladas a la Argentina, 20 % más que un año antes y más de siete veces el volumen de 2024. El valor medio cayó de aproximadamente US$ 2.845 a US$ 2.562 por tonelada.
Pese al salto de las compras externas, las importaciones representan alrededor del 6,2 % del consumo aparente. Más del 90 % del abastecimiento sigue cubierto por producción nacional, que alcanzó unas 877.000 toneladas en los últimos doce meses, 11,5 % más interanual.
El principal efecto del producto brasileño, por ahora, no sería un desplazamiento masivo de la producción argentina, sino la presión sobre los precios internos. Para frigoríficos, industrias y cadenas comerciales, disponer de una alternativa más barata amplía las opciones de abastecimiento y su capacidad de negociación.
El informe vuelve así a poner el foco en la competitividad: productividad, conversión alimenticia, sanidad, genética y escala, pero también impuestos, regulación, infraestructura, logística, energía, financiamiento y condiciones sanitarias que inciden sobre los costos.


